دليل خليجي 2026: مقارنة عملية لأهداف الادخار المشتركة — ادخار سمارت من STC Bank (تقريب وتحويل تلقائي)، هكبه كجمعية رقمية بموعد تسليم، ووديعة Booster Wakala من الإمارات الإسلامي للمبالغ الجاهزة بأجل. اتفاق زوجي، حدود، وروابط رسمية.
دليل خليجي 2026 للأزواج: مقارنة Wio Family في الإمارات مع الحساب المشترك في Emirates NBD وحساب العائلة من الراجحي في السعودية — الملكية المتساوية مقابل الرقابة المركزية، الرسوم، وحدود الخصوصية.
بعد إدراج بيانات تابي وتمارا في تقارير الاتحاد للمعلومات الائتمانية بالإمارات من يوليو 2026، وتقارير تمارا إلى سمة في السعودية: دليل عملي للأزواج قبل الرهن أو القرض المشترك.
دليل عملي للأزواج في السعودية والإمارات لضبط الشراء الآن والدفع لاحقاً: رخصة محفظة تابي في الإمارات 2026، خيارات تمارا، والفرق بين التقسيط والحساب البنكي المشترك — دون توتر ودون وعود وهمية.
عندما يبدأ الزوجان في تنظيم المصاريف المشتركة، قد تبدو البطاقة الائتمانية وسيلة عملية لجمع بعض المدفوعات في مكان واحد، خصوصًا للمشتريات الإلكترونية والسفر والمصاريف المنزلية المتكررة.
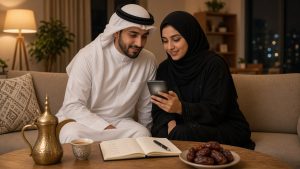
بداية الحياة المشتركة بين الزوجين مرحلة جميلة ومليئة بالحماس، لكنها أيضًا مرحلة تحتاج إلى وعي مالي واضح. في هذه الفترة، تبدأ قرارات كثيرة بالظهور: السكن، الأثاث، الفواتير، المصاريف اليومية، الادخار، السفر، المناسبات، وربما التخطيط للأطفال أو شراء سيارة أو بناء مشروع مستقبلي. إذا لم يكن هناك تنظيم مالي منذ البداية، قد تتحول التفاصيل الصغيرة إلى ضغط متكرر.
إدارة مصاريف الزوجين لم تعد تعتمد فقط على دفتر ورقي أو تذكر ذهني لما تم دفعه خلال الشهر. في الحياة اليومية الحديثة، تتوزع المصاريف بين بطاقات بنكية، محافظ رقمية، اشتراكات، تطبيقات توصيل، مشتريات منزلية، فواتير، أقساط، مناسبات، وسفر. ومع كثرة هذه التفاصيل، قد يشعر الزوجان أن المال يخرج بسرعة دون معرفة واضحة إلى أين يذهب.
إدارة الميزانية بين الزوجين ليست مجرد أرقام، بل هي جزء مهم من الاستقرار، الثقة، والراحة النفسية داخل الحياة المشتركة كثير من الخلافات المالية لا تحدث لأن المال قليل فقط، بل لأنها تبدأ من غياب الوضوح: من يدفع ماذا؟ أين يذهب الدخل؟ هل المصاريف ضرورية؟ هل هناك خطة للادخار؟ وهل الطرفان ينظران للمال بالطريقة نفسها؟