تعليم الأبناء المصروف الرقمي: البطاقات المسبقة الدفع والتطبيقات العائلية بإشراف الوالدين
كان الأطفال في الماضي يتعلمون قيمة المال من الحصالة والقطع النقدية التي يعدونها بأيديهم. اليوم يرى أبناؤنا والديهم يدفعون بالهاتف والبطاقة، ويشترون داخل الألعاب بنقرة، ويسمعون عن تطبيقات وتحويلات لا يرون فيها المال أبدًا. هذا التحول يجعل تعليم الأبناء إدارة المال أكثر أهمية وأكثر تحديًا في الوقت نفسه.
هذا الدليل التعليمي يساعد الزوجين على وضع خطة متدرجة لتعليم الأبناء المصروف في العالم الرقمي، من الحصالة إلى البطاقة المسبقة الدفع والتطبيقات العائلية التي تتيح للوالدين الإشراف. لا نرشح منتجًا بعينه، فالخيارات تختلف بين الأسواق، والمهم هو المبادئ والحوار.
اطّلع على موارد اليونيسف لرعاية الأطفال
العادات المالية تتشكل في سنوات الطفولة. الطفل الذي يتعلم مبكرًا أن المال محدود، وأن الاختيار يعني التخلي عن شيء آخر، وأن الادخار يحقق أهدافًا أكبر، يدخل مرحلة الشباب بمهارات تحميه من كثير من الأخطاء. والعالم الرقمي يجعل هذه المهارات ضرورية أكثر، لأن الإنفاق أصبح أسهل وأقل ظهورًا.
البدء المبكر لا يعني تحميل الطفل هموم الكبار، بل تعليمه بلغة بسيطة ومن خلال تجارب صغيرة آمنة يرتكب فيها أخطاء بمبالغ صغيرة ويتعلم منها.
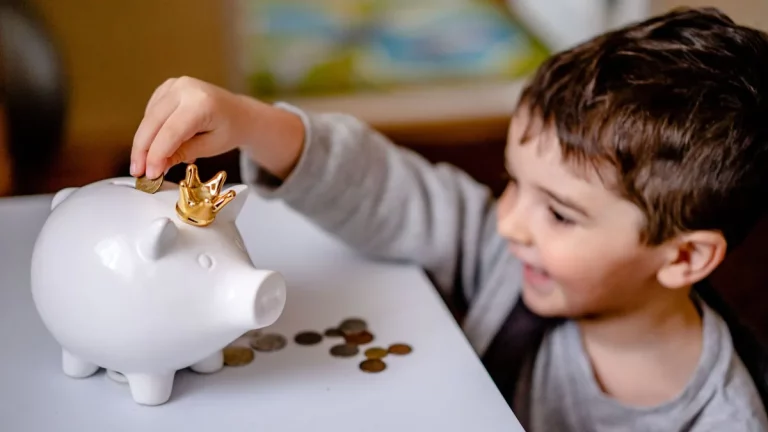
في هذه السن يبدأ الطفل بفهم أن الأشياء لها ثمن. الحصالة الشفافة أداة رائعة هنا، لأنها تجعل الادخار مرئيًا. يمكن تقسيم المصروف إلى ثلاث حصالات: للإنفاق، وللادخار، وللصدقة والعطاء. هذا التقسيم يغرس قيمًا مالية وأخلاقية معًا.
اصطحبا الطفل أثناء التسوق واجعلاه يدفع بنفسه مبلغًا صغيرًا نقدًا، ويرى الباقي. وإذا دفعتما بالبطاقة، اشرحا له أن البطاقة تأخذ المال من الحساب، وأنها ليست مالًا سحريًا لا ينتهي.
في هذه المرحلة يمكن البدء بمصروف أسبوعي ثابت يتحمل الطفل مسؤوليته، مثل شراء الوجبات الخفيفة أو الألعاب الصغيرة. إذا أنفقه مبكرًا، يتعلم الانتظار حتى الأسبوع التالي. هذه التجربة قد تكون مزعجة له، لكنها من أهم الدروس.
يمكن أيضًا تقديم مفهوم الهدف: لعبة أكبر يدخر لها عدة أسابيع، مع جدول بسيط يتابع فيه تقدمه. وبعض الأسر تشجع الادخار بإضافة مكافأة صغيرة على ما يدخره الطفل، كنوع من التحفيز.
مع بداية المراهقة قد يحتاج الابن إلى وسيلة دفع رقمية للمدرسة أو المشتريات عبر الإنترنت. البطاقات المسبقة الدفع أو بطاقات الأبناء المرتبطة بحساب الوالدين خيار شائع، لأنها تسمح بشحن مبلغ محدد فقط، ولا يمكن الإنفاق فوقه، وغالبًا تأتي مع تطبيق يتيح للوالدين متابعة العمليات.
قبل اختيار أي بطاقة، اسألا عن الرسوم، وحدود الاستخدام، وإمكانية تحديد فئات الإنفاق، وطريقة الإيقاف عند الفقدان، وسياسة الخصوصية لبيانات القاصرين. واقرآ الشروط جيدًا، فالخدمات تختلف بين جهة وأخرى.
أنظمة الهواتف الرئيسية توفر أدوات إشراف عائلي تسمح للوالدين بالموافقة على تنزيل التطبيقات والمشتريات، وتحديد وقت الشاشة. فعّلا خيار طلب الموافقة على المشتريات داخل التطبيقات، فهي من أكثر مصادر الإنفاق المفاجئ عند الأطفال.
الإشراف ليس مراقبة دائمة، بل إطار أمان يتسع تدريجيًا مع نضج الابن. اشرحا له سبب كل إعداد، واتفقا على متى يمكن تخفيفه، مثل بلوغ سن معينة أو إظهار مسؤولية في إدارة المصروف.
الألعاب المجانية تعتمد كثيرًا على المشتريات الداخلية مثل العملات الافتراضية والأزياء. هذه المشتريات صغيرة لكنها متكررة، وقد تصمم بطريقة تشجع على الإنفاق الاندفاعي. ناقشا مع الأبناء الفرق بين المال الحقيقي والعملة داخل اللعبة، وأن العملة الافتراضية تُشترى بمال حقيقي.
يمكن تخصيص جزء محدد من المصروف للمشتريات الرقمية، يقرر الابن كيف ينفقه. عندما ينفد، لا مشتريات إضافية حتى الفترة التالية. هذا يحول الإنفاق الرقمي إلى قرار واعٍ.
أفضل الدروس المالية لا تأتي من المحاضرات، بل من الحياة اليومية. شاركا الأبناء بقرارات مالية بسيطة مناسبة لأعمارهم: لماذا اخترنا هذا المنتج بدل ذاك؟ كيف ندخر لرحلة العائلة؟ لماذا نؤجل شراء شيء نريده؟
واعترفا بأخطائكما المالية أحيانًا بشكل مناسب، مثل اشتراك نسيتماه أو شراء لم يكن ضروريًا. رؤية الوالدين يتعلمان من الأخطاء تعلم الأبناء أن الخطأ المالي فرصة للتعلم لا مصدر للخجل.
علّما الأبناء ألا يشاركوا بيانات البطاقة أو رموز التحقق مع أي شخص، وألا يضغطوا على روابط تعدهم بجوائز أو عملات مجانية، وأن يخبروكما بأي رسالة غريبة. واتفقا معهم على أن الإبلاغ عن خطأ لن يُقابل بالعقاب، حتى لا يخفوا المشكلات.
راجعا معهم أحيانًا كشف عمليات البطاقة في التطبيق، ليس كرقابة بل كتمرين على تتبع المصاريف، وهي مهارة سيحتاجون إليها طوال حياتهم.
قبل البدء مع الأبناء، يحتاج الزوجان إلى الاتفاق بينهما: كم المصروف؟ ما الذي يغطيه؟ ما القواعد؟ ماذا يحدث عند تجاوزها؟ الاختلاف بين الوالدين أمام الأبناء يربكهم ويضعف القواعد، بينما الموقف الموحد يمنحهم شعورًا بالاستقرار.
يمكن أن يتولى أحد الوالدين إدارة التطبيق أو البطاقة، مع اطلاع الآخر وموافقته على القواعد الأساسية. والمراجعة الشهرية بين الزوجين لتجربة الأبناء تساعد على تعديل الخطة عند الحاجة.
هل يرتبط المصروف بالأعمال المنزلية؟ تختلف الأسر في ذلك. بعضها يقدم مصروفًا أساسيًا ثابتًا ومكافآت إضافية على مهام خاصة، حتى لا تصبح المساعدة في البيت مرتبطة بالمال فقط.
ما المبلغ المناسب؟ لا يوجد رقم واحد، فهو يعتمد على عمر الطفل وما يغطيه المصروف وظروف الأسرة. ابدآ بمبلغ صغير وعدّلاه تدريجيًا.
أسرة لديها طفلة في السادسة وابن في العاشرة وابن في الرابعة عشرة. للطفلة ثلاث حصالات شفافة تتلقى فيها مبلغًا صغيرًا أسبوعيًا وتقسمه بنفسها بين الإنفاق والادخار والعطاء. للابن الأوسط مصروف أسبوعي نقدي يغطي الوجبات الخفيفة، مع جدول يدخر فيه للعبة يريدها، ومكافأة صغيرة من الوالدين على كل مبلغ يدخره. أما الابن الأكبر فلديه بطاقة مسبقة الدفع تُشحن شهريًا بمبلغ يغطي مصاريف المدرسة والمواصلات وجزءًا للترفيه، مع تطبيق يراجع فيه عملياته مع أحد والديه مرة في الشهر.
هذه الخطة التوضيحية تراعي عمر كل طفل، وتمنح كل منهم مسؤولية تناسبه، وتفتح الباب لحوار عائلي مستمر حول المال. ومع تقدم الأبناء في العمر تتوسع المسؤوليات تدريجيًا.
من الجميل أن يتعلم الأبناء أن المال ليس للإنفاق والادخار فقط، بل للعطاء أيضًا. حصالة العطاء أو جزء من المصروف يُخصص للصدقة تعلّم الطفل الإحساس بالآخرين والامتنان لما لديه. يمكن أن يختار الطفل بنفسه جهة خيرية موثوقة أو أسرة محتاجة بمساعدة والديه، وأن يرى أثر عطائه.
هذا الجانب يمنح التربية المالية بعدًا قيميًا، ويجعل علاقة الطفل بالمال قائمة على المسؤولية والكرم، لا على التملك وحده.
سينفق الطفل مصروفه كله في يوم واحد أحيانًا، أو يشتري شيئًا يندم عليه، أو ينسى البطاقة في مكان ما. هذه الأخطاء جزء طبيعي من التعلم، والأفضل أن تحدث الآن بمبالغ صغيرة بدل أن تحدث لاحقًا بمبالغ كبيرة. تجنبا إنقاذه فورًا بمبلغ إضافي، واسألاه بهدوء: ماذا تعلمت؟ ماذا ستفعل في المرة القادمة؟
عندما يقترب الابن من نهاية المراهقة، يمكن أن يكون فتح أول حساب بنكي خاص به، بإشراف الوالدين وحسب ما تسمح به أنظمة البنوك، خطوة مهمة نحو الاستقلال. اجلسا معه لقراءة الشروط والرسوم، وشرح كيفية استخدام التطبيق بأمان، وتحديد ميزانية شهرية يديرها بنفسه. هذه المرحلة تتويج لسنوات من التعلم التدريجي، وتجهزه لإدارة راتبه الأول بثقة ووعي.
اختارا طفلًا واحدًا وابدآ معه خطوة تناسب عمره: حصالة شفافة، أو جدول ادخار للعبة، أو مراجعة لأدوات الإشراف على هاتفه. ثم شاركا التجربة بينكما في نهاية الأسبوع.
تعرّف على أدوات Family Link الرسمية للإشراف العائلي
تعليم الأبناء المصروف الرقمي رحلة متدرجة: حصالة شفافة في الصغر، ومصروف أسبوعي بمسؤولية في الطفولة المتأخرة، وبطاقة مسبقة الدفع بإشراف في المراهقة، مع أدوات إشراف عائلي وحوار يومي وقدوة من الوالدين.
تذكرا أن الأبناء يتعلمون من سلوككما أكثر مما يتعلمون من كلامكما، فإدارتكما الهادئة للمال أمامهم هي الدرس الأقوى. ابدآ بخطوة صغيرة تناسب عمر كل طفل، وامنحاه مساحة للتجربة والخطأ، واحتفلا بكل هدف ادخار يحققه مهما كان صغيرًا. فالثقة التي تبنيانها اليوم تصنع راشدًا واعيًا بالمال غدًا. ابدآ اليوم، ولو بحصالة واحدة. وتابعا معه التقدم كل أسبوع.
هذا المقال تعليمي فقط. اختارا أي بطاقة أو تطبيق للأبناء بعد قراءة الشروط وسياسة الخصوصية والتأكد من أن الجهة مرخصة.